「グループ会社をひとつにまとめたい」「事業ごとに会社を分けたい」。会社が成長したり、事業が増えたりすると、合併や分割を検討する場面が出てきます。
こうした会社の組み替え(組織再編)では、法人税の扱いを定めた「組織再編税制」が関わります。要件を満たすかどうかで、税金がかかるかどうかが大きく変わるため、手続きを決める前の段階で確認しておくことが大切です。この記事では、組織再編税制の基本的な考え方と、中小企業で特に注意したい点をまとめました。
組織再編税制とは
組織再編税制の対象になる取引は、法人税法第2条で、合併、分割(分割型分割・分社型分割)、現物出資、現物分配、株式分配、株式交換等、株式移転に分けて定められています。
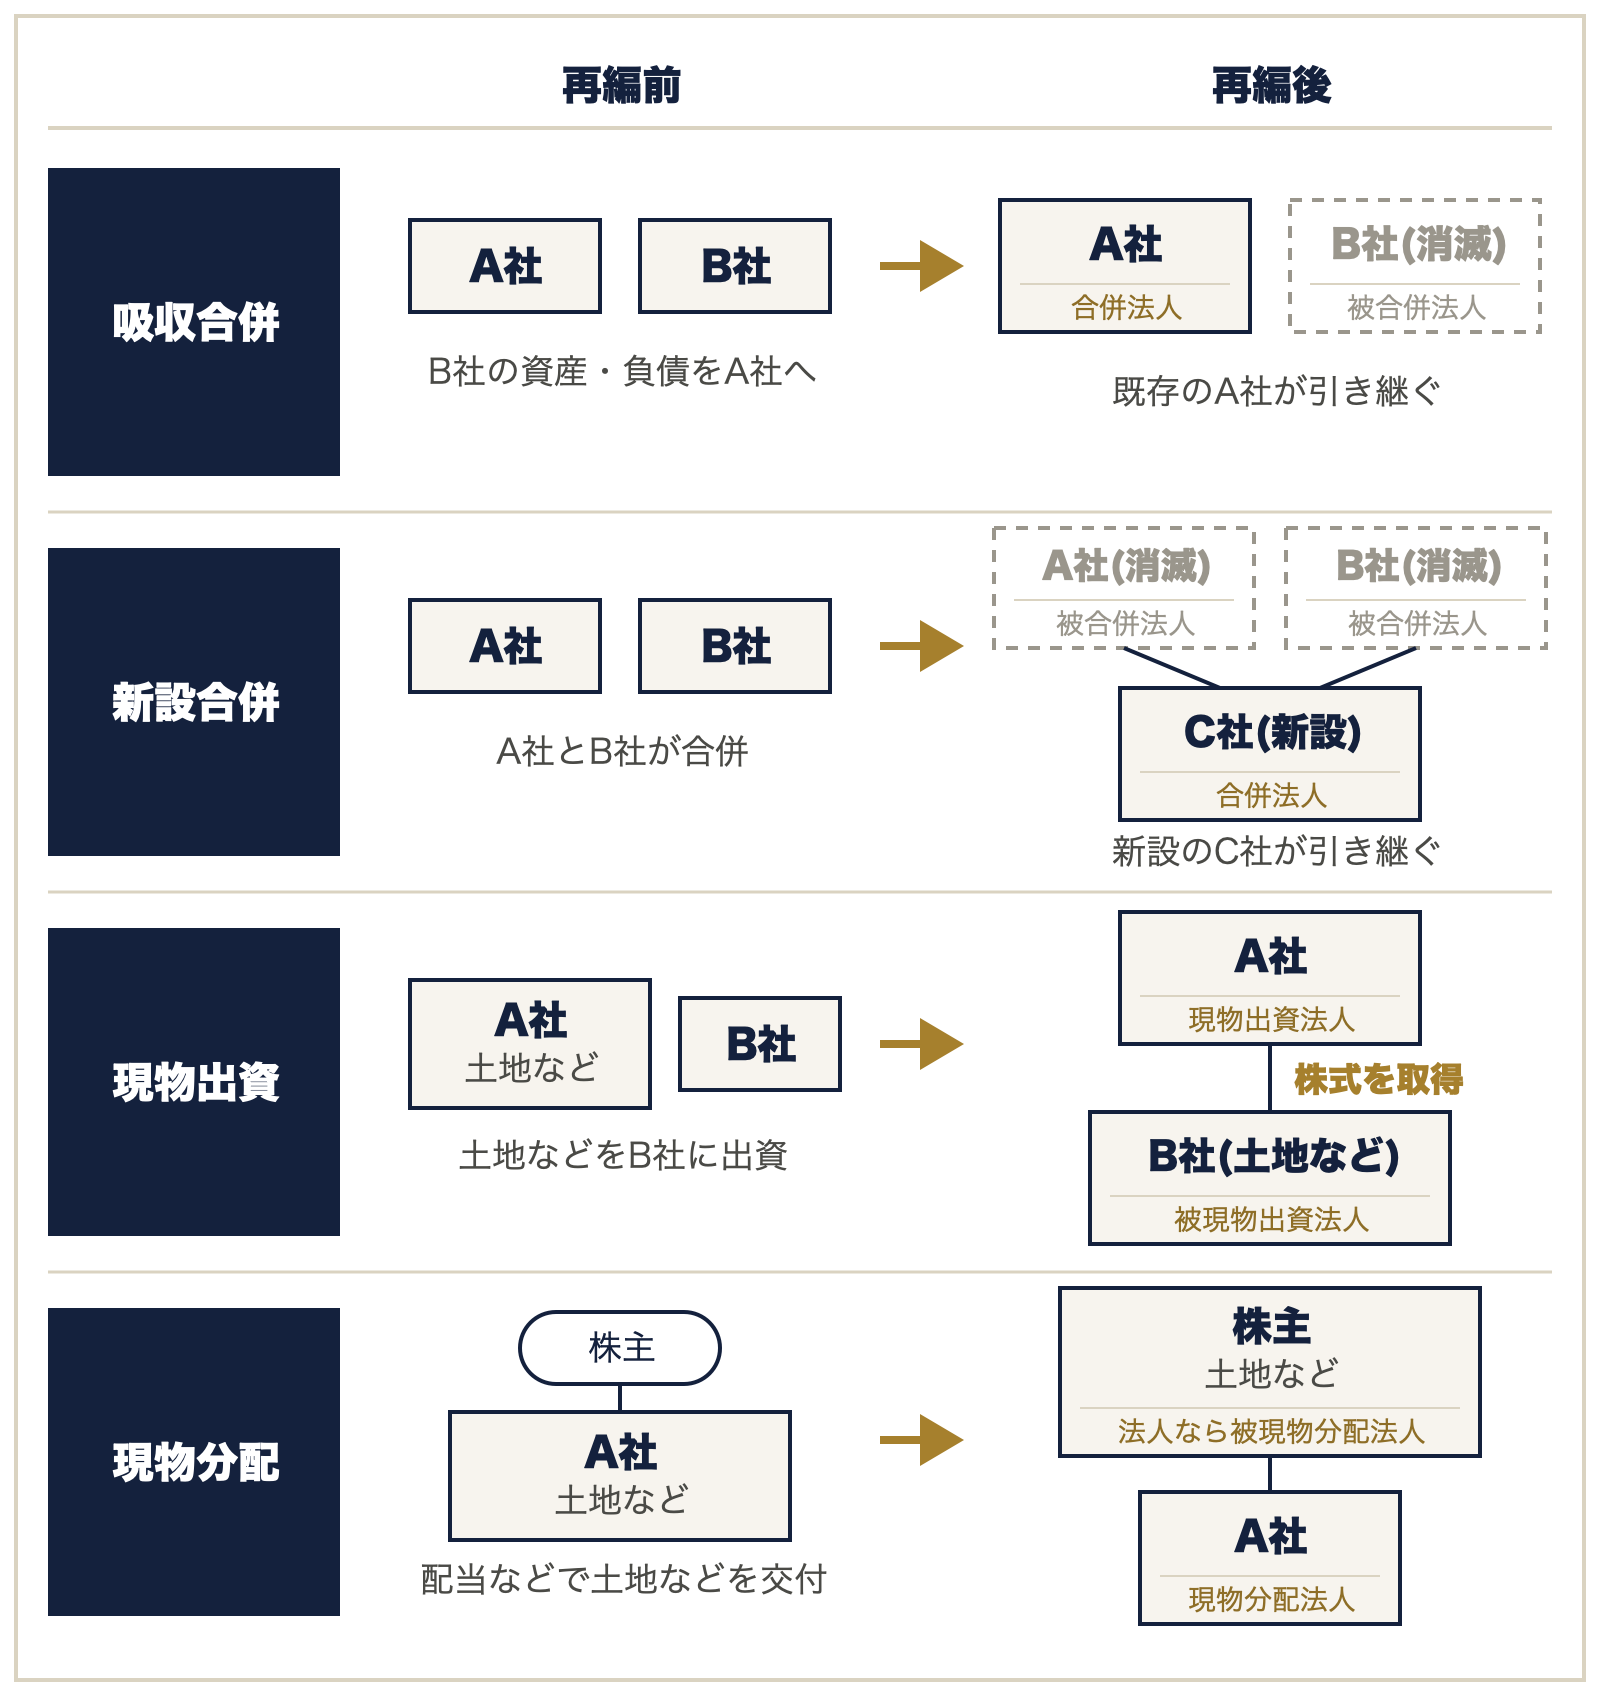
このうち合併・分割・現物出資・現物分配では、会社の資産や負債が、別の会社や株主に移ります。合併には、すでにある会社が引き継ぐ「吸収合併」と、新しく設立する会社が引き継ぐ「新設合併」があります。合併・現物出資・現物分配について、再編の前と後で会社や株主の関係がどう変わるかを図にすると、次のようになります。図の「再編後」の各社の下には、法人税法第2条で定められた呼び方(合併法人・被合併法人など)を小さく記載しています。
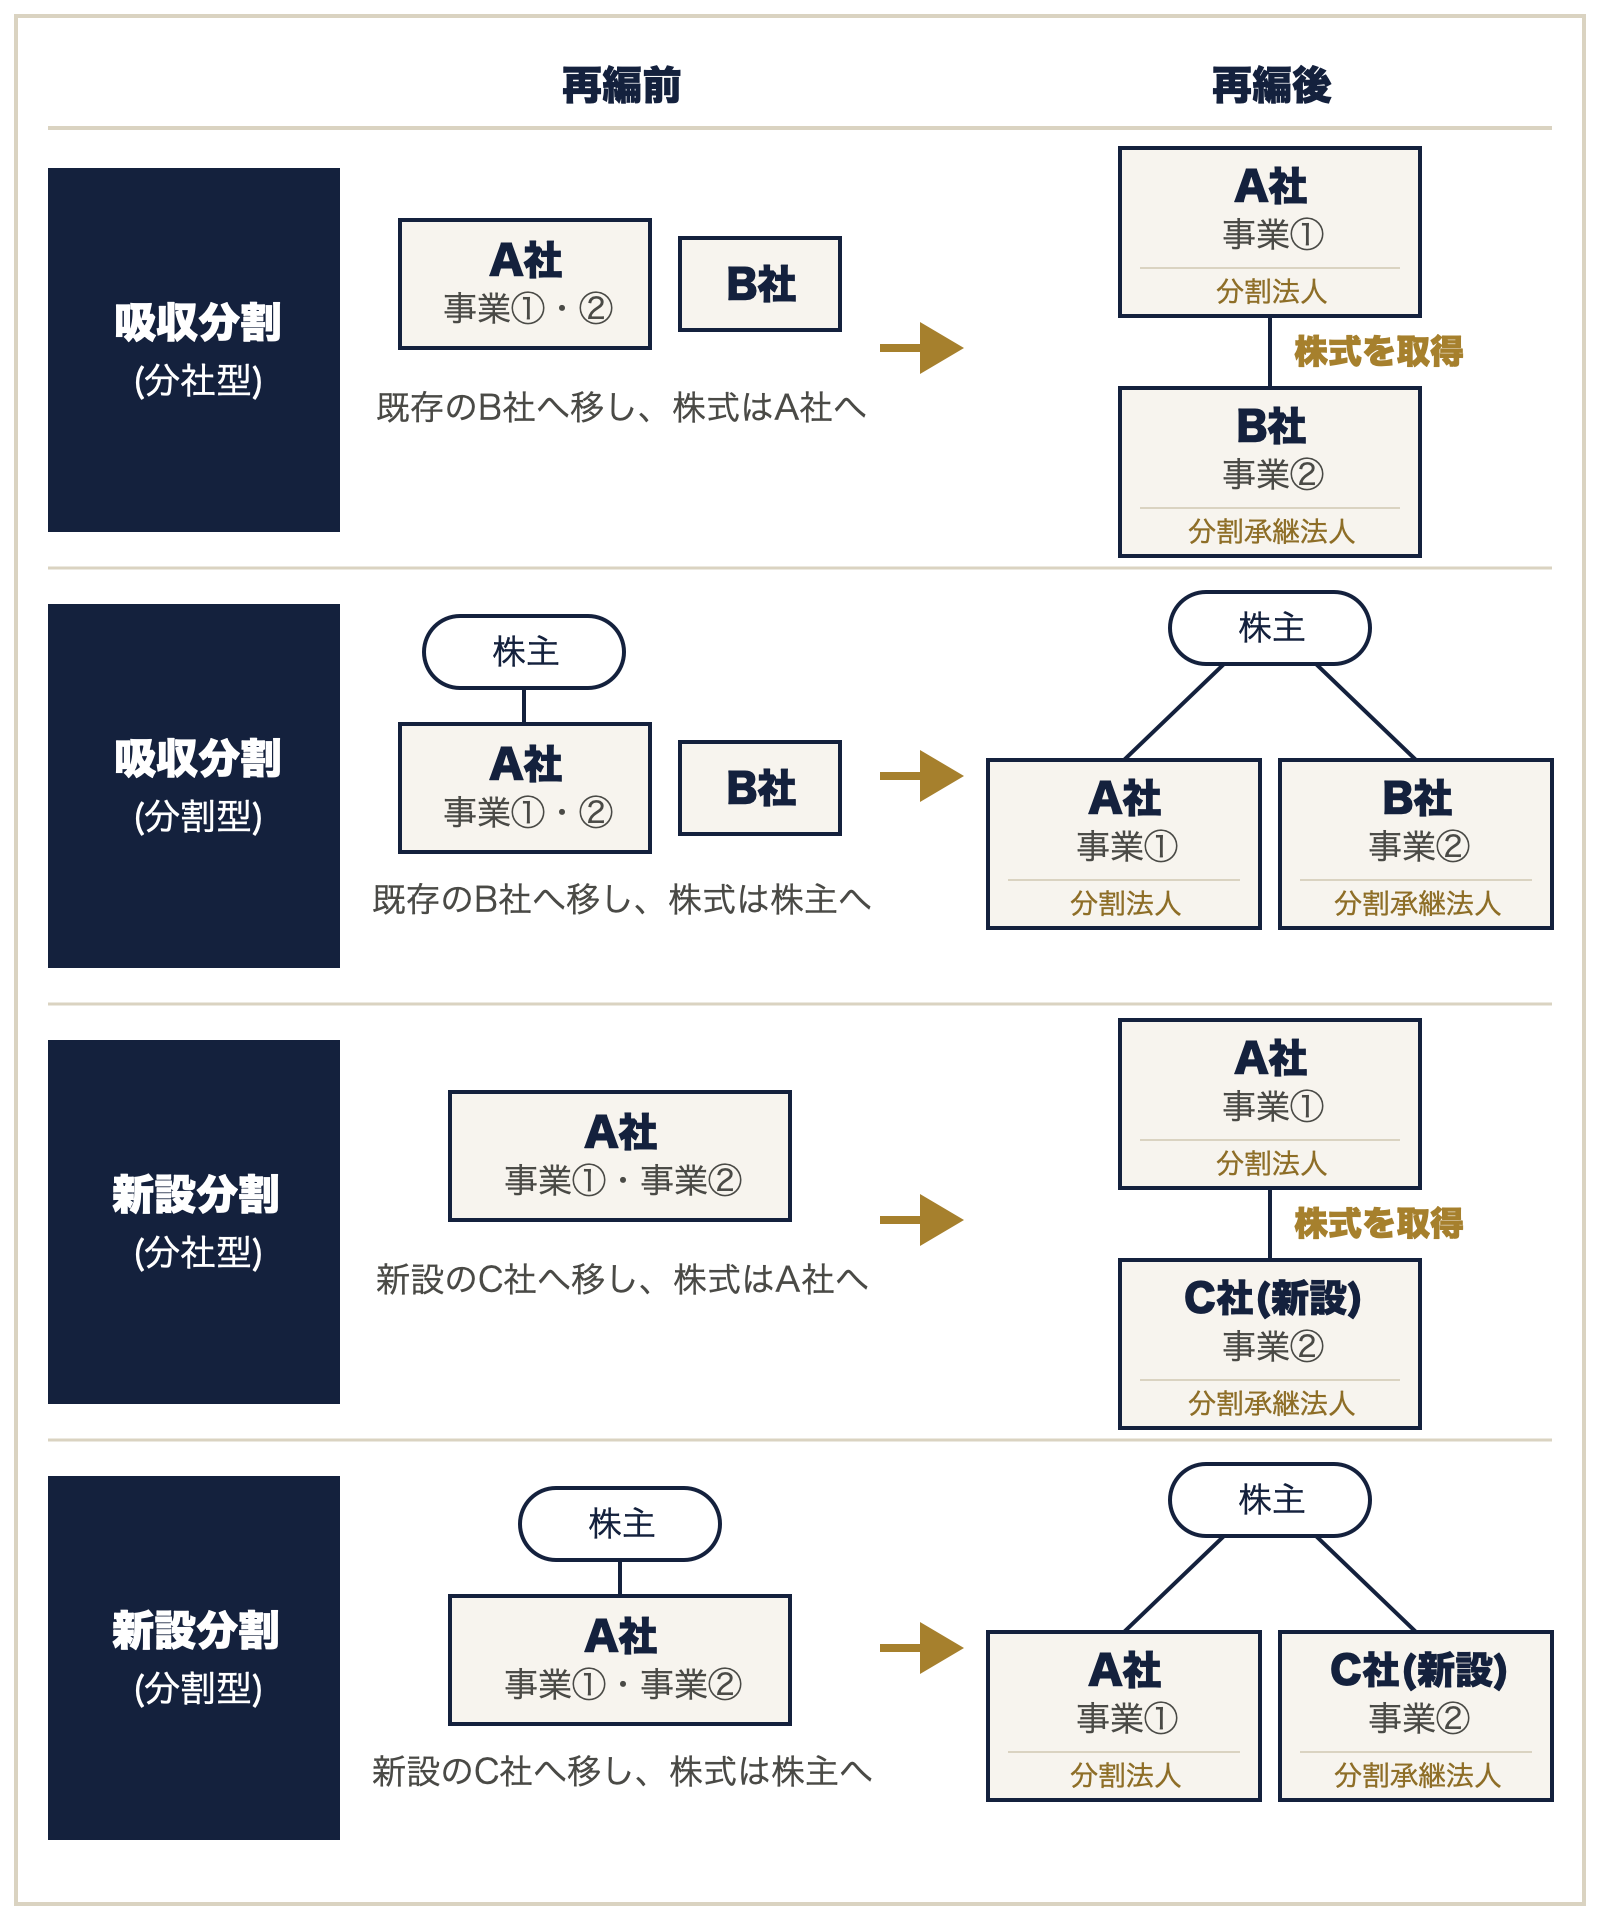
分割は、事業を引き継ぐ会社が、すでにある会社か(吸収分割)、新しく設立する会社か(新設分割)と、分割の対価として受け取る株式を、分割した会社がそのまま持つか(分社型分割)、その株主に交付するか(分割型分割)の組み合わせで、次の4つのパターンに分かれます。
法人税法では、合併や分割で会社の資産や負債を移したときは、原則として、その時の価額(時価)で譲渡したものとして扱います。たとえば、帳簿上は1,000万円の土地の時価が3,000万円であれば、差額の2,000万円に法人税がかかります。お金のやり取りがなくても、税金が発生することがある点に注意が必要です。
一方で、一定の要件を満たす組織再編は「適格組織再編」とされ、資産や負債を帳簿価額のまま引き継ぎます(分社型分割や現物出資では、帳簿価額で譲渡したものとして扱います)。この場合、移転の時点では譲渡益に課税されず、その資産を将来売却したときなどに課税されます(課税の繰延べ)。
財務省の資料では、再編の前後で経済実態に実質的な変更がない、つまり「移転資産に対する支配が再編成後も継続している」と認められる場合に、課税を繰り延べるという考え方が示されています。適格の要件は、この考え方をもとに定められています。
株式交換等・株式移転・株式分配では、株主と会社の間の株式の関係が変わります。
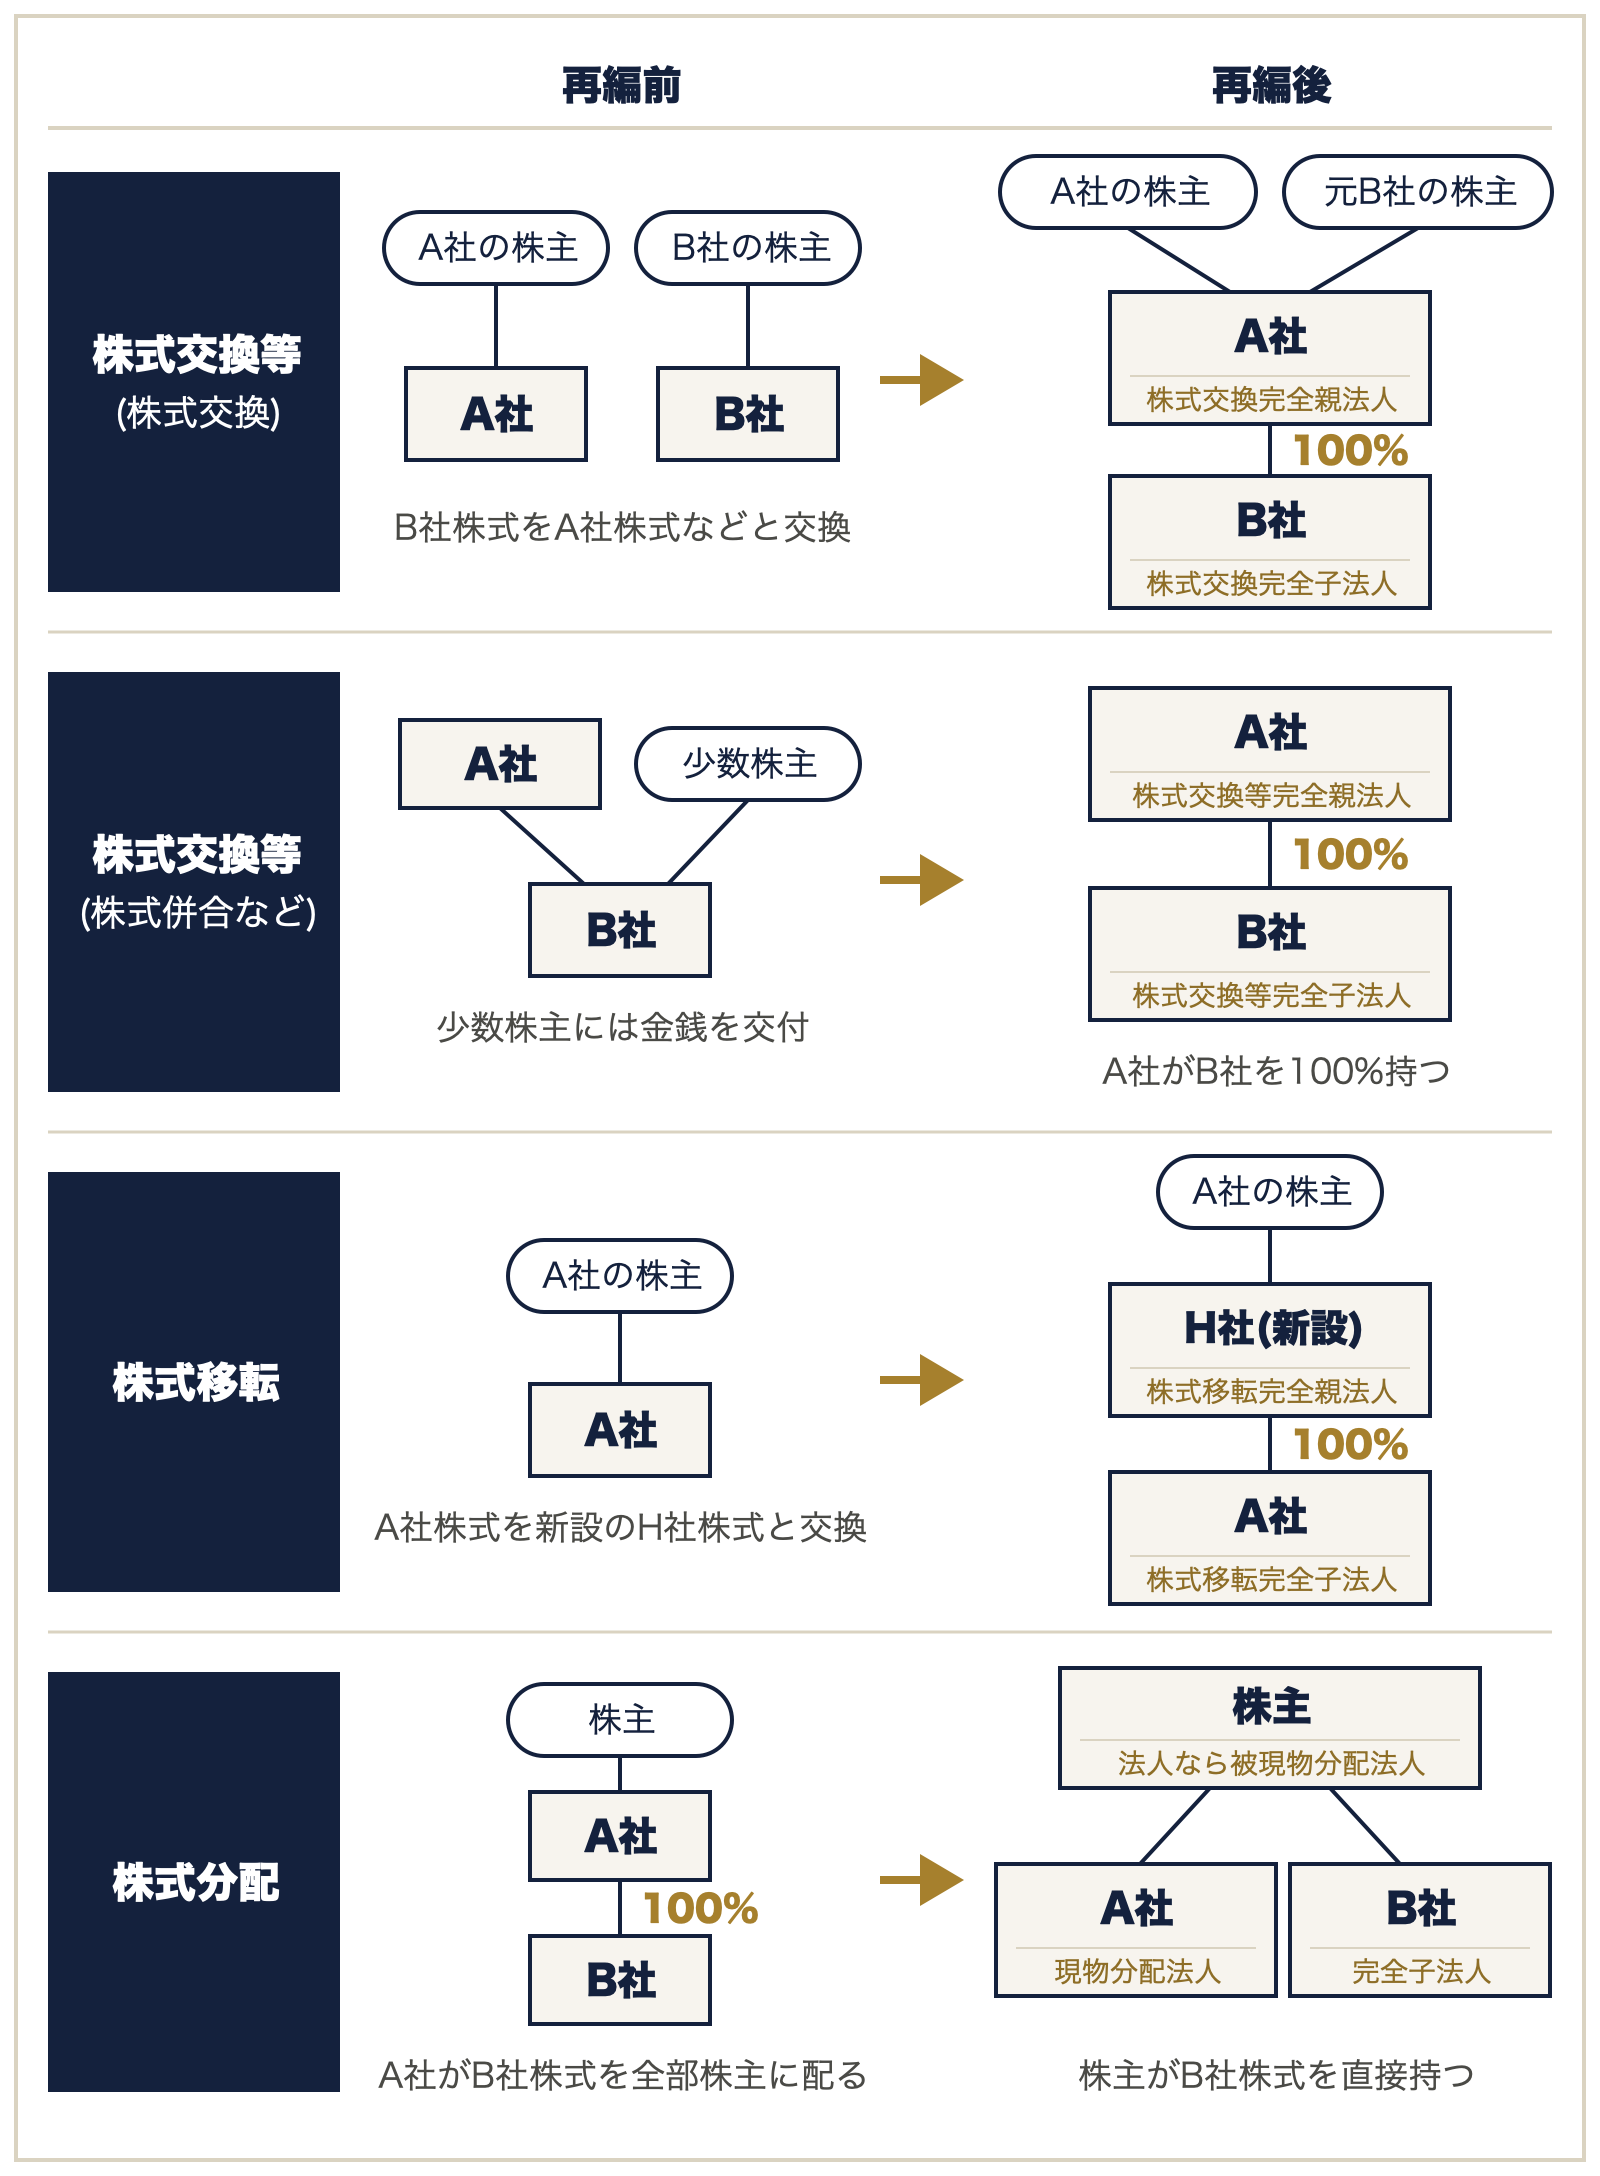
株式交換等・株式移転では、会社の資産は移りませんが、適格に当たらない場合は、子会社となる会社が持つ一定の資産を時価で評価し直し、評価益(または評価損)を計上する仕組みがあります。ただし、株式交換・株式移転の直前に、もともと100%の関係がある会社同士で行う場合は、適格に当たらなくても、この評価のし直しはありません。
株主の側にも影響があります。適格に当たらない合併(非適格合併)では、合併で交付された金銭や株式のうち一定の部分が配当とみなされ、株主に課税されることがあります(みなし配当)。株主が会社でも個人でも同じです。
参考リンク
- 会社法 第2条(定義)第27号(吸収合併)・第28号(新設合併)・第29号(吸収分割)・第30号(新設分割)・第31号(株式交換)・第32号(株式移転)|e-Gov法令検索
- 法人税法 第2条(定義)第12号の4(現物出資法人)・第12号の5の2(現物分配)・第12号の9(分割型分割)・第12号の10(分社型分割)・第12号の15の2(株式分配)・第12号の16(株式交換等)|e-Gov法令検索
- 法人税法 第62条(合併及び分割による資産等の時価による譲渡)第1項|e-Gov法令検索
- 法人税法 第62条の2(適格合併及び適格分割型分割による資産等の帳簿価額による引継ぎ)第1項|e-Gov法令検索
- 法人税法 第62条の3(適格分社型分割による資産等の帳簿価額による譲渡)第1項|e-Gov法令検索
- 法人税法 第62条の4(適格現物出資による資産等の帳簿価額による譲渡)第1項|e-Gov法令検索
- 組織再編税制に関する資料|財務省
- 法人税法 第62条の9(非適格株式交換等に係る株式交換完全子法人等の有する資産の時価評価損益)第1項|e-Gov法令検索
- 法人税法 第24条(配当等の額とみなす金額)第1項第1号(株主が会社の場合)|e-Gov法令検索
- 所得税法 第25条(配当等とみなす金額)第1項第1号(株主が個人の場合)|e-Gov法令検索
適格かどうかは「会社同士の関係」で決まる
適格になるための要件は、再編を行う会社同士の資本関係によって、大きく3つに分かれます。どの場合も、合併であれば、原則として合併する側の会社(またはその100%親会社)の株式以外の財産(金銭など)を、株主に交付しないことが前提になります。ただし、合併する側の会社が、合併の直前に相手の会社の株式の3分の2以上を持っている場合は、ほかの株主(少数株主)に金銭を交付しても、この要件には反しません。
100%の資本関係がある場合(完全支配関係)
親会社と100%子会社、または同じオーナーが100%持っている会社同士の再編です。要件は最も少なくなっています。同じオーナーが持つ会社同士の場合は、再編後もそのオーナーとの100%の関係が続く見込みであることが求められます。
オーナー個人が株主の場合は、本人だけでなく、親族など一定の関係にある人の持ち株も合わせて判定します。
50%超100%未満の資本関係がある場合(支配関係)
上の要件に加えて、次の点が求められます。
- 再編前の従業者のおおむね80%以上が、再編後も引き続き業務に従事する見込みであること
- 主要な事業が、再編後も引き続き行われる見込みであること
分割や現物出資では、移す事業の主要な資産・負債が移転していることも要件になります。
資本関係が50%以下の場合(共同事業)
グループ外の会社との再編です。上の要件に加えて、両社の事業が互いに関連していることが求められます。さらに、事業の規模(売上金額・従業者数など)の差がおおむね5倍を超えないこと、または両社の経営陣(社長・専務など)がそれぞれ再編後の会社でも経営陣に加わる見込みであることのどちらかが必要です。合併では、ほかに、交付を受けた株式を主要な株主が持ち続ける見込みであることなども求められ、要件が最も多くなります。
参考リンク
- 法人税法 第2条(定義)第12号の7の5(支配関係)・第12号の7の6(完全支配関係)・第12号の8(適格合併)・第12号の11(適格分割)・第12号の14(適格現物出資)|e-Gov法令検索
- 法人税法施行令 第4条の2(支配関係及び完全支配関係)第2項(個人株主と親族などの持ち株の合算)|e-Gov法令検索
- 法人税法施行令 第4条の3(適格組織再編成における株式の保有関係等)第2項(合併:100%の資本関係)|e-Gov法令検索
- 法人税法施行令 第4条の3 第3項(合併:50%超の資本関係)|e-Gov法令検索
- 法人税法施行令 第4条の3 第4項(合併:共同事業)|e-Gov法令検索
- 法人税基本通達 第1章第4節 組織再編成|国税庁
適格でも注意したい「繰越欠損金」の制限
適格合併では、合併で消える会社(被合併法人)の繰越欠損金のうち、合併の日の前10年以内に開始した事業年度に生じた未使用のもの(平成30年4月1日より前に開始した事業年度の欠損金は9年)を、合併する側の会社が引き継ぐことができます。
ただし、資本関係(支配関係)ができてから日が浅い会社同士の合併では、制限があります。合併する事業年度の開始の日の5年前の日(会社の設立がそれより後であれば、設立の日)から支配関係が続いていない場合は、一定の要件(みなし共同事業要件)を満たさない限り、支配関係ができる前に生じた欠損金などは引き継げません。合併する側の会社がもともと持っている欠損金や、含み損のある資産を売却したときの損失についても、同じような制限があります。
これは、赤字の会社を買収してすぐに合併し、その欠損金で税金を減らす、といった使い方を防ぐためのルールです。合併をしない場合でも、欠損金のある会社を買収した後に、もとの事業をすべてやめて大きな資金を借り入れるなど一定のことがあると、欠損金が使えなくなる制限があります。グループに入れたばかりの会社との合併を考えるときは、支配関係ができた時期を確認しておきましょう。
参考リンク
- 法人税法 第2条(定義)第11号(被合併法人)|e-Gov法令検索
- 法人税法 第57条(欠損金の繰越し)第2項(適格合併による欠損金の引継ぎ)|e-Gov法令検索
- 法人税法 第57条 第3項(支配関係ができる前の欠損金の引継ぎ制限)|e-Gov法令検索
- 法人税法施行令 第112条(適格合併等による欠損金の引継ぎ等)第3項(みなし共同事業要件)|e-Gov法令検索
- 法人税法 第57条 第4項(合併する側の会社の欠損金の制限)|e-Gov法令検索
- 法人税法 第62条の7(特定資産に係る譲渡等損失額の損金不算入)第1項|e-Gov法令検索
- 法人税法 第57条の2(特定株主等によつて支配された欠損等法人の欠損金の繰越しの不適用)第1項|e-Gov法令検索
- タックスアンサー No.5762 青色申告書を提出した事業年度の欠損金の繰越控除|国税庁
要件を満たしていても、否認されることがある
組織再編税制には、税負担を不当に減らす結果となる行為や計算を、税務署長が否認できる規定(包括的な租税回避防止規定)があります。平成28年2月29日に出された2件の最高裁判所の判決でも、この規定に基づく課税処分が認められています。判決では、否認できるかどうかは、行為が不自然なものかどうかや、税負担を減らすこと以外に合理的な事業上の目的があるかどうかなどから判断するとされています。
形式上の要件を満たしていても、事業上の目的が乏しく、税負担を減らすことが主な目的と見られる再編は、否認される可能性があります。「なぜこの再編を行うのか」という事業上の理由を、記録に残しておくことが大切です。
参考リンク
- 法人税法 第132条の2(組織再編成に係る行為又は計算の否認)|e-Gov法令検索
- 最高裁判所第一小法廷 平成28年2月29日判決(平成27年(行ヒ)第75号)|裁判所
- 最高裁判所第二小法廷 平成28年2月29日判決(平成27年(行ヒ)第177号)|裁判所
中小企業でよくある場面と、進め方のポイント
中小企業では、次のような場面で組織再編が検討されることがあります。
- グループ会社を合併して、経理や管理の手間を減らす
- 分割で事業ごとに会社を分け、事業ごとに管理しやすくする
- 株式移転で持株会社をつくり、グループの経営をまとめる
組織再編を行った事業年度の法人税の申告書には、合併契約書・分割契約書などの写しや、「組織再編成に係る主要な事項の明細書」を添付する必要があります。
また、法人税のほかに、消費税・登録免許税・不動産取得税などの扱いも確認が必要です。会社法の手続き(株主総会の決議や債権者への公告など)にも一定の期間がかかります。税務と法務の両方のスケジュールを、早めに立てておくと安心です。
参考リンク
- 法人税法 第74条(確定申告)第3項|e-Gov法令検索
- 法人税法施行規則 第35条(確定申告書の添付書類)第6号(合併契約書などの写し)|e-Gov法令検索
- 法人税法施行規則 第35条 第7号(組織再編成に係る主要な事項の明細書)|e-Gov法令検索
- 法人税等各種別表関係(組織再編成に係る主要な事項の明細書ほか)|国税庁
まとめ
組織再編は、要件を満たす「適格組織再編」であれば、資産を帳簿価額で引き継ぐことができ、再編の時点での課税を避けられます。一方で、要件を満たさなければ含み益に課税され、適格であっても繰越欠損金の引継ぎなどに制限がかかる場合があります。
判断のポイントは、会社同士の資本関係と、その関係がいつからあるかです。当法人には国税局資料調査課での勤務経験を持つ税理士が在籍しており、再編の計画段階から、税務上の確認をお手伝いしています。初回の診断・お見積りは無料ですので、お気軽にご相談ください。
※本記事は、2026年10月時点の法令等に基づく一般的な内容です。実際の取扱いは個別の状況によって異なることがありますので、詳しくはご相談ください。