「グループ会社に土地を売ったら、売却損が経費にならないと言われた」「子会社にお金を援助したいが、税金はどうなるのか」。会社を複数持つようになると、グループ内の取引について、こうした疑問が出てくることがあります。
100%の資本関係がある会社同士の取引には、法人税の「グループ法人税制」が関わります。この制度は、届出や選択をしなくても、要件に当てはまれば適用されます。この記事では、中小企業でも関係しやすい主なルールと、申告で必要な書類をまとめました。
グループ法人税制とは
グループ法人税制は、100%の資本関係(法人税法では「完全支配関係」といいます)がある会社同士を、ひとつのまとまりとして扱う考え方にもとづく制度です。グループ内で資産やお金を移しても、グループ全体としては実質的に変わりがないため、その時点では課税関係を生じさせない、という仕組みが中心になっています。
完全支配関係には、次のような関係が含まれます。
- 親会社が子会社の株式をすべて持っている(孫会社など、間接的に持つ場合も含む)
- 同じ親会社が株式をすべて持っている会社同士(兄弟会社)
- 同じオーナー個人が株式をすべて持っている会社同士
オーナー個人が株主の場合は、本人だけでなく、配偶者や親族など一定の関係にある人の持ち株も合わせて判定します。たとえば「A社は社長が100%、B社は社長の配偶者が100%」という場合も、A社とB社の間に完全支配関係があることになります。
法人税法では、資産の売買や寄附などの各規定に、完全支配関係があるなどの要件を満たした場合の扱いが定められています。それらの規定には、適用を受けるための届出や承認の手続きは設けられていません。
なお、似た名前の「グループ通算制度」は、グループ内の黒字と赤字を通算できる制度で、国税庁長官の承認を受けて選択するものです。グループ法人税制とは別の制度ですので、混同しないよう注意しましょう。
申告の面では、完全支配関係がある会社を持つ場合、法人税の確定申告書に添付する「事業等の概況に関する書類」の一部として、グループ内の会社との関係を系統的に示した図(出資関係図)を添付する必要があります。国税庁の質疑応答では、原則として、期末時点で完全支配関係があるすべての会社を記載するとされ、作成例も示されています。
参考リンク
- 法人税法 第2条(定義)第12号の7の6|e-Gov法令検索
- 法人税法施行令 第4条の2(支配関係及び完全支配関係)|e-Gov法令検索
- 法人税法 第74条(確定申告)第3項|e-Gov法令検索
- 法人税法施行規則 第35条(確定申告書の添付書類)第5号|e-Gov法令検索
- 平成22年度税制改正に係る法人税質疑応答事例(グループ法人税制その他の資本に関係する取引等に係る税制関係)問1 完全支配関係を系統的に示す図|国税庁
- 平成22年度税制改正に係る法人税質疑応答事例(グループ法人税制その他の資本に関係する取引等に係る税制関係)問2 出資関係図に記載するグループ内の法人|国税庁
- タックスアンサー No.5900 グループ通算制度の概要|国税庁
グループ内で資産を売ったときは、損益が繰り延べられる
100%グループ内の会社に、一定の資産を売った場合、売った側の会社では、その売却益や売却損を、その時点では計上しません(譲渡損益の繰延べ)。オーナー個人が100%持つ兄弟会社同士の売買にも適用されます。
ただし、買う側は、100%の関係がある国内の法人のうち、普通法人または協同組合等に限られます。オーナー個人に売った場合は、100%株主であっても繰延べの対象にならず、売却益や売却損はその期に計上します。公益法人等に売った場合も対象外です。
対象になる資産(譲渡損益調整資産)は、固定資産、土地、有価証券、金銭債権、繰延資産です。ただし、次のものは対象外です。
- 売る直前の帳簿価額が1,000万円未満の資産
- 売買目的有価証券(売った側・買った側のどちらかで売買目的有価証券に当たるもの)
たとえば、帳簿価額5,000万円の土地を、100%グループ内の会社に時価3,000万円で売った場合、差額の2,000万円の売却損は、売った年の損金になりません。繰り延べた損益は、買った側の会社がその資産をさらに売ったり(グループ内の別の会社に売った場合も含みます)、減価償却したりしたときや、両社の100%の関係がなくなったときに、売った側の会社で計上します。
このため、買った側の会社にも手続きがあります。売った側の会社は、その資産が対象資産であることを買った側に通知し、買った側の会社は、その資産を売ったり償却したりしたときに、売った側に通知する必要があります。繰り延べた金額は、申告書の別表十四(六)「完全支配関係がある法人の間の取引の損益の調整に関する明細書」で管理します。
参考リンク
- 法人税法 第61条の11(完全支配関係がある法人の間の取引の損益)|e-Gov法令検索
- 法人税法施行令 第122条の12(完全支配関係がある法人の間の取引の損益)|e-Gov法令検索
- 法人税等各種別表関係(別表十四(六)完全支配関係がある法人の間の取引の損益の調整に関する明細書ほか)|国税庁
グループ内の寄附は、損金にも益金にもならない
親会社が子会社にお金を贈与したり、子会社に資産を時価より安く売ったりすると、税務上は「寄附金」として扱われることがあります。100%グループ内の寄附では、次のように扱われます。
- 寄附をした会社:寄附金の全額が損金になりません
- 寄附を受けた会社:受け取った利益(受贈益)は益金になりません
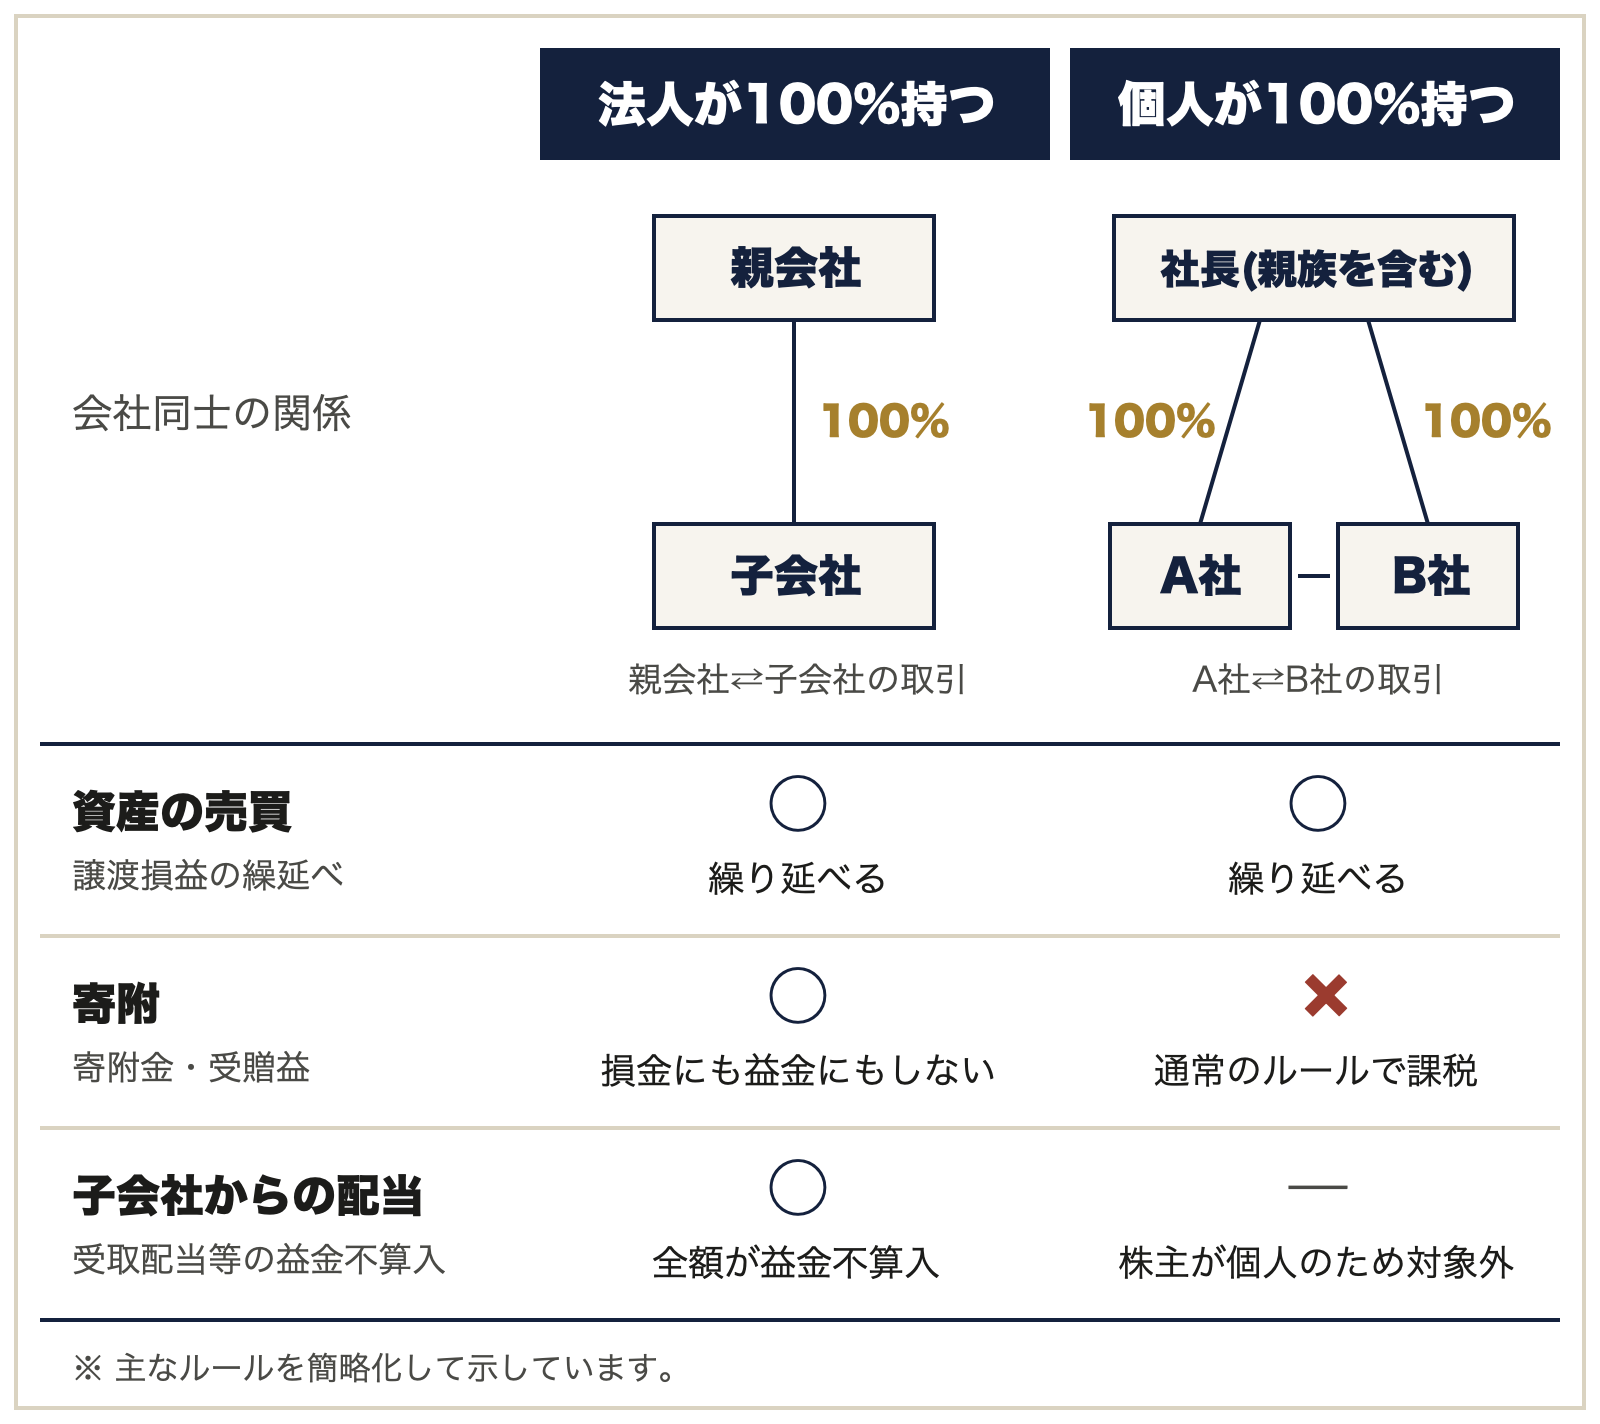
ここで注意したいのは、この扱いが「法人による完全支配関係」がある会社同士に限られることです。親会社と子会社、同じ親会社を持つ兄弟会社であれば対象になりますが、オーナー個人が100%持つ兄弟会社同士の寄附は対象外です。この場合は、寄附をした会社では通常の寄附金のルール(損金にできる限度額の計算)が適用され、寄附を受けた会社では受贈益として課税されます。前の見出しの「譲渡損益の繰延べ」とは、対象になる範囲が違う点に気をつけましょう。
会社同士の関係ごとに、主なルールが適用されるかどうかをまとめると、次の図のようになります(配当については、次の見出しで説明します)。
また、業績が悪化した子会社の倒産を防ぐため、合理的な再建計画にもとづいて債権放棄などの支援をした場合は、そもそも寄附金に当たらず、損金になります。国税庁の質疑応答事例でも、100%グループ内の支援であっても、この考え方は変わらないことが示されています。
なお、子会社が寄附をしたり受けたりした場合、その株式を持つ親会社では、子会社株式の帳簿価額を修正する手続き(寄附修正)が必要になります。
参考リンク
- 法人税法 第37条(寄附金の損金不算入)第2項|e-Gov法令検索
- 法人税法 第25条の2(受贈益)|e-Gov法令検索
- 質疑応答事例 完全支配関係にある内国法人間の支援損について|国税庁
- 平成22年度税制改正に係る法人税質疑応答事例(グループ法人税制関係)|国税庁
100%子会社からの配当と、子会社を清算したときの扱い
会社が他の会社から配当を受け取ったときは、株式の持ち方に応じて、配当の一部または全部を益金に算入しない(課税しない)仕組みがあります(受取配当等の益金不算入)。
100%子会社からの配当は「完全子法人株式等」に係る配当として、全額が益金不算入になります。持株割合が3分の1を超える会社(関連法人株式等)からの配当とは違い、借入金の利子に相当する金額を差し引く計算もありません。
ただし、全額が益金不算入になるのは、配当の計算期間の初めから終わりまで、ずっと100%の関係が続いていた場合です。期の途中で株式を買い増して100%子会社にした場合などは、計算期間によって扱いが変わることがあるため、100%の関係ができた日を確認しておきましょう。また、この益金不算入は、申告書に明細書(別表八(一)「受取配当等の益金不算入に関する明細書」)を添付した場合に限り適用され、記載した金額が限度になります。記載漏れのないよう注意しましょう。
100%子会社を解散・清算する場合には、子会社に残っている青色申告の繰越欠損金(青色欠損金)を、親会社が引き継げる仕組みがあります。子会社の残余財産が確定したとき、子会社が過去10年以内(平成30年4月1日より前に開始した事業年度の欠損金は9年)に開始した事業年度に生じた未使用の欠損金は、残余財産が確定した日の翌日を含む親会社の事業年度から、親会社の欠損金として控除できます。子会社の株主が複数のグループ会社に分かれている場合は、持株割合に応じて引き継ぎます。
ただし、注意したい点もあります。
- 引き継げるのは、子会社の株式を持つ会社(親会社など)です。オーナー個人が100%持つ兄弟会社のように、株式を持っていない会社は引き継げません
- 子会社が、欠損金が生じた年度の確定申告書を提出していることなどが条件です
- 親会社と子会社の間の50%超の資本関係(支配関係)が5年以上続いていない場合は、支配関係ができる前に生じた欠損金などは引き継げません(両社のうち後に設立された会社の設立の日から続いている場合などを除きます。合併のときと同じような制限です)
- 清算で子会社株式がなくなっても、その損失(株式の消滅損)は損金になりません。帳簿価額との差額は、資本金等の額で調整します
国税庁の質疑応答では、子会社の株主が2社(持株割合70%と30%)の場合に、欠損金をそれぞれ70%・30%ずつ引き継ぐ計算例が示されています(当時の繰越期間は7年で、現在は10年です)。
参考リンク
- 法人税法 第23条(受取配当等の益金不算入)第1項・第7項|e-Gov法令検索
- 法人税基本通達 第3章第1節 受取配当等の益金不算入|国税庁
- 法人税法 第57条(欠損金の繰越し)第2項・第3項|e-Gov法令検索
- 法人税法 第61条の2(有価証券の譲渡益又は譲渡損の益金又は損金算入)第17項|e-Gov法令検索
- 平成22年度税制改正に係る法人税質疑応答事例(グループ法人税制その他の資本に関係する取引等に係る税制関係)問6 残余財産が確定した場合の青色欠損金額の引継ぎ|国税庁
- タックスアンサー No.5762 青色申告書を提出した事業年度の欠損金の繰越控除|国税庁
親会社が大きい会社だと、中小企業向けの特例が使えない
資本金が1億円以下の会社は、法人税で中小企業向けの特例を使うことができます。ところが、資本金5億円以上の会社(大法人)に100%持たれている会社は、自社の資本金が1億円以下でも、これらの特例が使えません。大法人の直接の子会社だけでなく、孫会社など、大法人による完全支配関係がある会社はすべて対象です。完全支配関係がある複数の大法人に、あわせて100%持たれている場合も同じです。
国税庁のタックスアンサー(No.5800)では、使えなくなる特例措置として、次の7つが挙げられています。
- 貸倒引当金の繰入れ(銀行・保険会社など一定の法人を除きます)
- 繰越欠損金を所得の全額まで控除できる扱い(所得の50%までに制限されます)
- 所得のうち年800万円以下の部分に対する軽減税率
- 特定同族会社の留保金課税の対象から外れる扱い(留保金課税がかかる場合があります)
- 一括評価金銭債権の貸倒引当金を法定繰入率で計算する扱い(過去の貸倒れの実績による割合で計算します)
- 交際費の定額控除(年800万円まで損金にできる特例)。飲食のための交際費の50%を損金にできる扱いは使えます
- 欠損金の繰戻しによる還付(解散など一定の事実が生じた場合を除きます)
大きな会社の出資を受けて子会社を設立する場合や、大きな会社のグループに入る場合は、税負担が変わることがあるため、事前に確認しておくと安心です。
参考リンク
- タックスアンサー No.5800 一定の大法人等の100%子法人等における中小企業向け特例措置の不適用について|国税庁
- 法人税法 第66条第5項第2号・第3号(対象となる大法人の100%子会社など)|e-Gov法令検索
- 法人税法 第52条第1項第1号イ・第2項(貸倒引当金の繰入れ)|e-Gov法令検索
- 法人税法 第57条第1項ただし書・第11項第1号イ(繰越欠損金の控除限度額)|e-Gov法令検索
- 法人税法 第66条第2項・第5項(軽減税率)|e-Gov法令検索
- 租税特別措置法 第42条の3の2第1項(軽減税率の特例)|e-Gov法令検索
- 法人税法 第67条第1項(特定同族会社の留保金課税)|e-Gov法令検索
- 租税特別措置法 第57条の9第1項(貸倒引当金の法定繰入率)|e-Gov法令検索
- 租税特別措置法 第61条の4第1項・第2項第1号(交際費の定額控除と接待飲食費)|e-Gov法令検索
- 法人税法 第80条第1項・第4項(欠損金の繰戻しによる還付)|e-Gov法令検索
- 租税特別措置法 第66条の12第1項第1号・ただし書(繰戻し還付の不適用)|e-Gov法令検索
まとめ
100%グループ内の取引では、資産を売ったときの損益の繰延べ、寄附金と受贈益の扱い、配当の全額益金不算入、子会社を清算したときの青色欠損金の引継ぎなど、グループ外との取引とは違うルールが、届出や選択をしなくても適用されます。特に、オーナー個人が100%持つ兄弟会社同士では、資産の売買は繰延べの対象になる一方で、寄附は対象外になるなど、制度ごとに範囲が違う点に注意が必要です。
グループ内で資産を移したり、資金を援助したりする前に、会社同士の関係と、それぞれの制度の対象になるかを確認しておきましょう。当法人には国税局資料調査課での勤務経験を持つ税理士が在籍しており、グループ会社の取引や申告書の作成について、税務上の確認をお手伝いしています。初回の診断・お見積りは無料ですので、お気軽にご相談ください。
※本記事は、2026年10月時点の法令等に基づく一般的な内容です。実際の取扱いは個別の状況によって異なることがありますので、詳しくはご相談ください。